Entenda o caso de cobrança de IPTU
A 2ª turma do Superior Tribunal de Justiça (STJ) decidiu pela não cobrança do Imposto Predial e Territorial Urbano (IPTU) sobre 1.161 lotes situados em uma área de preservação ambiental em Guarulhos, São Paulo. A decisão foi fundamentada nas restrições impostas aos imóveis, que impedem construção, ocupação e qualquer aproveitamento econômico, condições que inviabilizam a tributação do imposto.
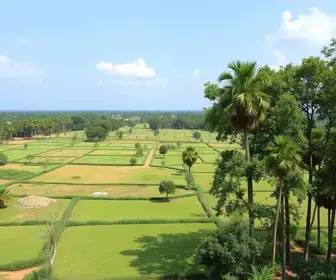
A origem da questão remonta a uma disputa judicial envolvendo cobranças realizadas entre 1997 e 2019, que foi trazida ao tribunal a partir de uma ação declaratória iniciada por uma empresa proprietária dos lotes mencionados. A empresa argumentou que os imóveis estão localizados em uma zona de preservação ambiental máxima, sob restrições severas que impossibilitam qualquer tipo de edificação ou exploração econômica.
Limitações ambientais e a defesa da empresa
Durante a análise do caso, a defesa da empresa apresentou documentos que comprovam as limitações ambientais, incluindo um termo de ajustamento de conduta e certidões que demonstram a proibição de construção e ocupação da área. Esses elementos foram utilizados para reforçar a argumentação de que seria incoerente a imposição do IPTU sobre imóveis que não podem ser utilizados devido a restrições legais.
A decisão do STJ confirmou o entendimento anterior do Tribunal de Justiça de São Paulo, que reconheceu a inexistência de relação jurídico-tributária em relação aos lotes. No entanto, o TJ também declarou que parte do período discutido estava prescrita, o que gerou um novo debate que chegou ao STJ. A defesa questionou esta prescrição, argumentando que, como se tratava de uma ação declaratória de inexistência de relação jurídico-tributária, a demanda deveria ser considerada imprescritível.
O relator do caso, ministro Francisco Falcão, votou para conhecer o recurso interposto pela empresa e indeferir o recurso do município de Guarulhos, mantendo assim a decisão de afastar a cobrança de IPTU em área de preservação.