A Nova Emenda Constitucional e Seus Efeitos
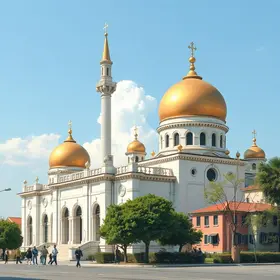
A Emenda Constitucional nº 116 de 2022, sancionada em 17 de fevereiro de 2022, modificou o artigo 156 da Constituição Brasileira ao incluir o §1º-A. Essa alteração estabelece que o imposto predial e territorial urbano (IPTU) não incidirá sobre templos de culto, mesmo que as organizações religiosas sejam apenas locatárias do imóvel. Essa mudança legislativa ampliou o conceito de imunidade tributária, que antes era restrito apenas aos imóveis de propriedade das entidades religiosas.
Imunidade Tributária e Entidades Religiosas
A imunidade tributária tem um papel fundamental na proteção das práticas religiosas, permitindo que as entidades possam operar sem o ônus financeiro do IPTU sobre seus templos, promovendo a liberdade de culto. A nova redação da Constituição reflete um avanço na legislação, viabilizando que imóveis locados utilizados para culto possam usufruir dessa imunidade.
Obstáculos à Imunidade do IPTU
Apesar das diretrizes claras da nova emenda, diversas municipalidades têm imposto barreiras para o reconhecimento da imunidade tributária em relação aos imóveis alugados. Esses obstáculos são justificados por diferentes interpretações da legislação, levando a disputas judiciais para assegurar o direito à imunidade. Com isso, entidades religiosas frequentemente se veem obrigadas a recorrer ao judiciário para garantir seus direitos.
Entendimento Judicial sobre a Legitimidade
No sistema judiciário, existem decisões que questionam a legitimidade das entidades religiosas para reivindicar a imunidade do IPTU, mesmo quando os contratos de locação designam a responsabilidade pelo pagamento do tributo à entidade. O entendimento baseia-se no Código Tributário Nacional e na jurisprudência do Superior Tribunal de Justiça, que afirmam que somente o proprietário do imóvel pode pleitear questões tributárias, levando muitos a acreditarem que as entidades religiosas não têm legitimidade para essa demanda.
Natureza Mista da Imunidade Tributária
A imunidade tributária, conforme observado no §1º-A do artigo 156, possui uma natureza mista que combina aspectos subjetivos e objetivos. Isso significa que, ao proteger as entidades religiosas, também se busca defender os imóveis onde elas atuam. Esse aspecto dual reforça a ideia de que a imunidade deve ser aplicada, independentemente de quem seja o locatário do imóvel.
Discussão sobre a Responsabilidade pelo IPTU
O debate acerca da responsabilidade pelo IPTU em imóveis alugados é complexo. Embora a legislação determine que o proprietário seja o contribuinte, a situação se torna mais sutíl pelo novo contexto que exclui a incidência do imposto em templos de cultos. Assim, se a responsabilidade pelo pagamento for atribuída à entidade religiosa por contrato, ela deve poder reivindicar sua imunidade.
O Papel do Código Tributário Nacional
O Código Tributário Nacional (CTN) apresenta artigos que definem o contribuinte como o proprietário ou possuidor do imóvel, criando um aparente conflito com a nova emenda constitucional. Essa situação levantou questionamentos sobre interpretações que limitam a capacidade das entidades religiosas de contestar exigências tributárias, mesmo quando a imunidade está clara e, portanto, seria de seu direito.
Análise da Súmula 614 do STJ
A Súmula 614 do Superior Tribunal de Justiça, que afirmava que o locatário não tem legitimidade para discutir a relação jurídico-tributária sobre o IPTU, se torna problemática frente à nova realidade criada pela emenda constitucional. A inclusão do §1º-A deve levar a uma reavaliação do entendimento anteriormente estabelecido, já que as bases legais mudaram com a promulgação da emenda.
Implicações da Técnica Overriding
Considerando o novo panorama jurídico, a técnica conhecida como overriding pode ser aplicada. Ela se refere à superação, total ou parcial, de precedentes e entendimentos anteriores em decorrência de nova legislação. Essa técnica pode permitir que as decisões judiciais atualmente em vigor que negam a legitimidade das entidades religiosas para pleitear a imunidade sejam revistas, considerando o recente avanço legislativo.
O Futuro da Imunidade nas Entidades Religiosas
O futuro da imunidade tributária para as entidades religiosas depende de como os tribunais interpretarão a nova disposição constitucional em relação aos princípios já estabelecidos pelo Código Tributário Nacional. À medida que novas situações surgirem e mais entidades buscarem garantir seus direitos, a jurisprudência deverá evoluir para refletir a realidade em que a imunidade é um direito fundamental para a liberdade religiosa.